
Низкая цена фабрики радует ровно до первой полной сметы. Разберём, как посчитать прибыль до аванса и увидеть расходы, которые съедают её незаметно.
Поставщик предлагает органайзер за 90 рублей в пересчёте на вашу валюту. В магазине похожий стоит 350. Кажется, запас огромный. Но сравниваются разные точки цепочки: изделие у изготовителя и товар, готовый к продаже покупателю. Между ними находятся упаковка, перевозка, оформление, приёмка, комиссия площадки и возвраты.
Сначала определите, сколько единиц действительно продадите
Считайте закупленное и продаваемое количество отдельно. Если часть партии уйдёт на образцы, замену брака и рекламу, расходы придётся распределить на оставшийся товар. Это особенно заметно на небольшой первой поставке: фиксированные затраты не уменьшаются пропорционально числу коробок.
Не используйте для всех товаров среднюю наценку. Объёмный недорогой органайзер и компактный металлический аксессуар могут иметь одинаковую закупочную цену, но совершенно разную стоимость доставки одной штуки.
Соберите бюджет в одной таблице
Для каждой строки укажите сумму, валюту, плательщика и документ-основание. В отдельной колонке отметьте, входит ли расход в уже полученное предложение. Так терминальная обработка не появится дважды под разными названиями.
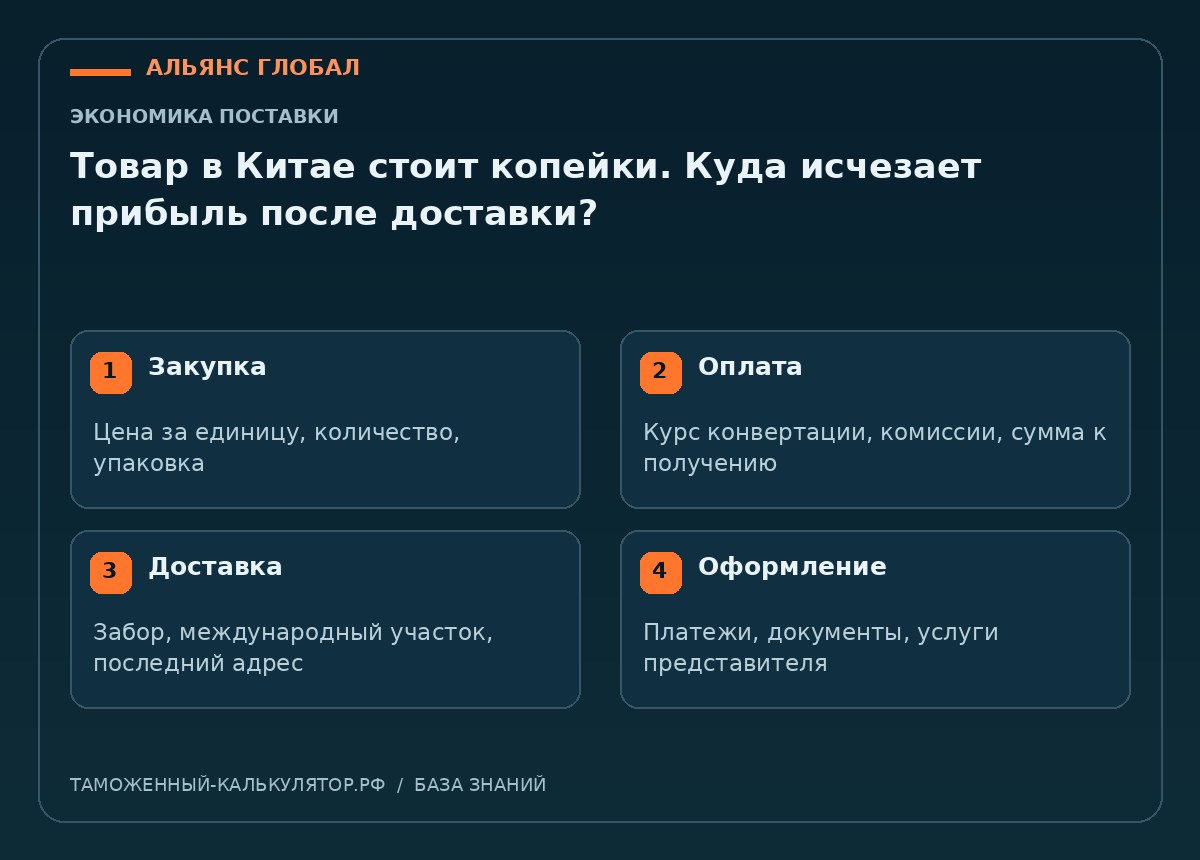
| Статья бюджета | Что проверить |
|---|---|
| Закупка | Цена за единицу, количество, упаковка |
| Оплата | Курс конвертации, комиссии, сумма к получению |
| Доставка | Забор, международный участок, последний адрес |
| Оформление | Платежи, документы, услуги представителя |
| Продажа | Приёмка, комиссия, реклама, ожидаемые возвраты |
Для налогов разделите денежную потребность и экономический расход. Возможность учесть или принять к вычету конкретную сумму уточняют по вашей схеме работы; нельзя автоматически вычёркивать её из денег, нужных до получения товара.
Пример: почему трёхкратная наценка не спасает
Условная партия: 1 000 изделий по 90 рублей. Другие расходы до готовности к продаже — 110 000 рублей. Общие вложения составят 200 000. Если продаваться будут 950 изделий, на каждое приходится примерно 210,53 рубля. При цене 350 рублей и расходах продажи 90 рублей на единицу остаётся 49,47 рубля до прочих расходов бизнеса. Это уже другая экономика.
Цифры в примере учебные: они не являются тарифом или прогнозом доходности. Замените их своей сметой и отдельно проверьте сценарий снижения цены продажи.
Что сделать до перевода аванса
- Получить упаковочный лист с количеством мест, весом и габаритами.
- Запросить расчёт до своего склада с перечислением исключений.
- Вычислить себестоимость продаваемой единицы, а не закупленной штуки.
- Проверить, остаётся ли прибыль при более медленной продаже и дополнительных расходах.
Если прибыль существует только при идеальных условиях, пересмотрите товар, размер партии или цену закупки. Полезный результат расчёта — иногда отказ от заказа, который на карточке фабрики выглядел выгодным.
Можно ли сначала заказать, а расходы уточнить потом?
Можно получить смету позднее, но повлиять на упаковку, ассортимент и условия оплаты будет сложнее. Рабочий порядок обратный: сначала данные и бюджет, затем согласование заказа.
Следующий шаг
Перейдите к подходящему инструменту или разбору, когда соберёте исходные данные из этой статьи.
- грузы из китая — планирование коммерческой доставки и запрос условий маршрута.
- таможенный калькулятор — предварительная оценка коммерческой товарной партии.